产品中心





3.7V耐低温锂聚合物电池150mAh
工作温度范围:-40~60摄氏度
电压:3.7 V
容量:150 mAh
循环寿命长:80次标准循环后,容量保持率为>500%
低内阻
足够的电池容量
出色的循环寿命
优化的 PCM 设计
允许串联或并联
电池化学:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片...
3.7V锂离子电池耐低温100mAh
工作温度范围:-40~60摄氏度
额定电压:3.7 V
标称容量:100 mAh
高能量密度
非常安全
体积小,重量轻
无内存电池
环保电池
电池一致性高
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务...
定制低温聚合物锂电池Molex JST Horise
工作温度范围广:-40~60摄氏度
循环寿命长:80次标准循环后,容量保持率为>500%
出色的安全性
定制服务
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
电池定制:可定制设计形状和尺寸,锂聚合物电池组工厂。
...
7.4V 锂离子电池带壳 6200mAh
电压:7.4 V
容量:6200 mAh
高能量密度
使用寿命长
出色的安全性
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池化学成分:锂离子聚合物
原装锂电池厂从原材料到电芯和电池组。
定制服务:灵活尺寸,定制电池,锂聚合物电池组。
商品编号SKU: 7.4V LIP82...
7.4V锂电池带壳2000mAh制造商
电压:7.4 V
容量:2000 mAh
高能量密度
非常安全
体积小,重量轻
无内存电池
环保电池
电池一致性高
电池化学成分:锂离子聚合物
原装锂电池厂从原材料到电芯和电池组。
定制服务:灵活尺寸,定制电池,锂聚合物电池组。
商品编号SKU: 7.4V LIP426652 2000mAh 分类...
定制聚合物锂电池带壳 3.7V
高能量密度
使用寿命长
出色的安全性
无记忆效应电池
定制服务
电池化学成分:锂聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
电池定制:可定制设计形状和尺寸。
商品编号SKU: 3.7V LIP403040 520mAh 分类: 带壳电池, 锂聚...
超薄聚合物锂电池 0.9mm
超薄设计。
高能量密度。
使用寿命长。
出色的安全性。
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
电池定制:可定制设计形状和尺寸,锂聚合物电池组工厂。
商品编号SKU: 3.7V LIP094648 85mAh 分类: 锂聚...
锂聚合物电池 3.7V 超薄 120mAh
超薄设计。
额定电压:3.7 V
标称容量:120 mAh
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池化学成分:锂离子聚
原装锂电池厂从原材料到电芯和电池组。
定制服务:灵活尺寸,定制电池,锂聚合物电池组工厂。
商品编号SKU: 3.7V LIP391523 120mAh 分类: 锂...
3.7V 超薄锂离子电池 80mAh
超薄设计。
额定电压:3.7 V
标称容量:80 mAh
低内阻
足够的电池容量
出色的循环寿命
优化的 PCM 设计
允许串联或并联
出色的安全性。
电池化学:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:灵活...
3.7V 快速充电锂电池 720mAh
额定电压:3.7 V
标称容量:720 mAh
工作温度范围:-20°C ~ +60°C
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池化学成分:锂聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:尺寸灵活,定制电池...
快速充电聚合物锂电池 3.85V 110mAh
额定电压:3.85 V
标称容量:110 mAh
工作温度范围:-20°C ~ +60°C
电池化学成分:锂离子聚合物
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:灵活尺寸,定制...
高倍率快充锂电池 2C 5C
2C~5C快充电池。
在很短的时间内为 70% 的容量充电。
循环寿命长。
一致性好,自放电低。
无内存锂聚合物电池。
非常安全,环保。
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
电池定制:可定制设计形状和...
3.7伏高能量密度锂电池
额定电压:3.7 V
标称容量:1500 mAh
工作温度范围:-20°C ~ +60°C
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:灵活尺寸,定制...
11.1V高能量密度锂电池2000mAh
额定电压:11.1 V
标称容量:2000 mAh
工作温度范围:-20°C ~ +60°C
足够的电池容量
出色的循环寿命
优化的 PCM 设计
允许串联或并联
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
电池定制: ...
3.8V 高能量聚合物锂电池 1300 mAh
额定电压:3.8 V
标称容量:1300 mAh
工作温度范围:-20°C ~ +60°C
非常安全
体积小,重量轻
无内存电池
环保电池
电池一致性高
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:灵...
3.7V 锂聚合物电池高密度 7500mAh
额定电压:3.7 V
标称容量:7500 mAh
工作温度范围:-20°C ~ +60°C
非常安全
体积小,重量轻
无内存电池
环保电池
优化的 PCM 设计
允许串联或并联
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电...
3.7V 锂聚合物电池 900mAh 高密度
额定电压:3.7 V
标称容量:900 mAh
工作温度范围:-20°C ~ +60°C
低内阻
足够的电池容量
出色的循环寿命
优化的 PCM 设计
允许串联或并联
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定...
锂聚合物电池高密度 3.7V 6000mAh
额定电压:3.7 V
标称容量:6000 mAh
工作温度范围:-20°C ~ +60°C
电池一致性高
低内阻
足够的电池容量
出色的循环寿命
电池化学成分:锂离子聚合物
电池端接:PC 引脚(水平)/(垂直)、SMT (SMD) 安装、焊接片、电线、带连接器的电缆。
定制服务:灵活尺寸,定制...
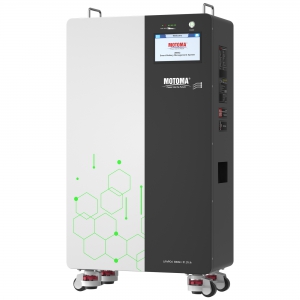
20kWh BESS磷酸铁锂电池 51.2V 390Ah,适用于储能系统和UPS
M91W MINI型号,额定51.2V 390Ah(19.968 kWh)
采用全新A级电芯
DOD 80%条件下8000次循环
智能BMS搭配先进软件,提升性能与安全性
支持最多15台电池并联
最大充放电电流200A
通信:CAN/RS232/RS485
SKU: M91W MINI LiFePo4 电池 51.2 V 390 Ah 分类: 太阳能储能, 磷酸...
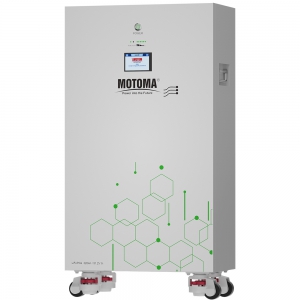
适用于ESS/EPS/BESS的16kWh磷酸铁锂电池,符合UL/CE/IEC认证
M90型号,额定51.2V 320Ah(16.384 kWh)
采用全新A级电芯
DOD 80%条件下8000次循环
智能BMS搭配先进软件,提升系统性能
支持最多15台电池并联
最大充放电电流200A
通信:CAN/RS232/RS485
SKU: M90 LiFePo4 电池 51.2 V 320 Ah 分类: 太阳能储能, 磷酸铁锂电池 标签: ...
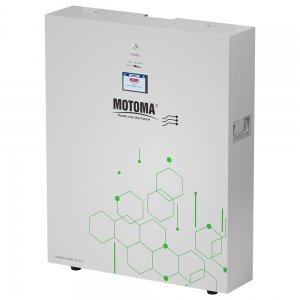
10kWh LiFePO4磷酸铁锂电池 51.2V 适用于48V太阳能系统的储能电池 UL CE IEC
型号 M88PW,51.2V 200Ah (10.24 kWh)
采用全新A级电芯
6000次循环 @DOD 80%
智能BMS搭配先进软件,提升电池性能
支持最多15台电池并联
最大充放电电流 150A
通信:CAN/RS232/RS485
SKU: M88PW LiFePO4磷酸铁锂电池 51.2 V 200 Ah 分类: 太阳能储能, LiFePO4磷酸铁锂电...
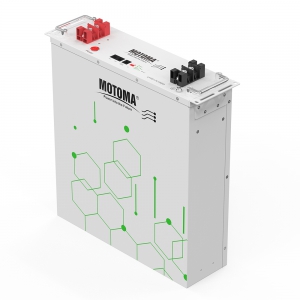
储能太阳能电池 磷酸铁锂电池 24V 100Ah 5kWh。
额定功率 25.6V 200AH (5.12kWh)
采用全新A级电芯制造
6000次循环 @DOD 80%
配备先进软件的智能BMS提升性能
支持最多15组电池并联
最大充放电电流 150A
通信接口:CAN/RS232/RS485
SKU: M64UE LiFePo4 25.6 V 200 AH 分类: 太阳能储能, LiFePO4电池 标签: 锂聚合物电池...
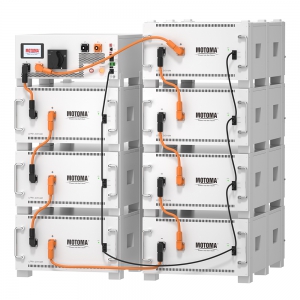
193KWH高压LIFEPO4电池 113KWH 电压614V 适用于工业ESS EPS UPS
型号: HV-M113
电压: 358V 409V 512V 614V 可选
容量: 113kWh 129kWh 161kWh 193kWh
采用全新A级电芯
8000次循环
智能BMS提升性能
支持最多8组电池并联
最大充放电电流150A
配备实时监控屏幕
通讯:CAN/RS485
SKU: HV-M113 614V 150AH 分类: 太阳能储能, ...
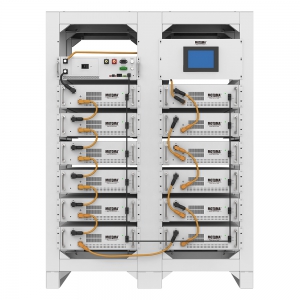
机架式堆叠磷酸铁锂电池组 614.4V 150Ah。
额定功率 614.4 V 150 AH (92.16 KWH)
采用全新A级电芯
>6000次循环@80%放电深度
智能BMS提升性能
支持最多10个电池并联
最大充放电电流100A
屏幕实时监控
通讯方式:CAN/RS485
产品编号: DSE LiFePO4 614.4 V 150 AH 分类: 太阳能储能, 磷酸铁锂电池 标签: 锂...