Ürünler
 Keşfetmek



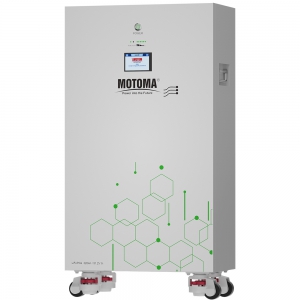
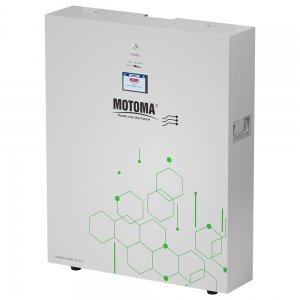
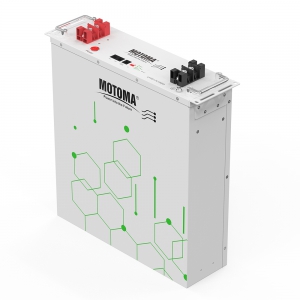
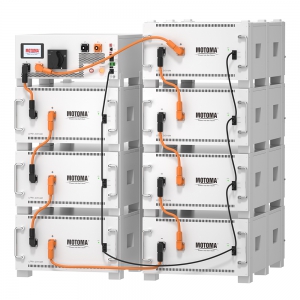
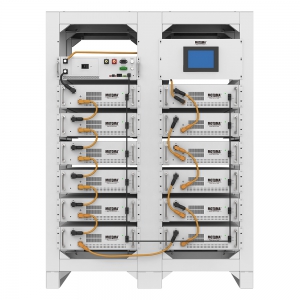


Enerji Depolama Bataryası
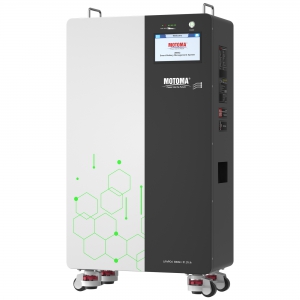
Enerji depolama sistemleri ve UPS için 20kWh BESS LiFePO4 batarya 51.2V 390Ah
UL, CE ve IEC sertifikalı ESS, EPS ve BESS için 16 kWh LiFePO4 lityum batarya
10kWh LiFePO4 Batarya 51.2V, 48V Güneş Enerjisi Sistemleri için Enerji Depolama Bataryası UL CE IEC
Enerji Depolama Güneş Bataryası LiFePO4 24V 100AH 5kWh.
ENDÜSTRİYEL ESS EPS UPS İÇİN 193KWH YÜKSEK VOLTAJ LIFEPO4 BATARYA 113KWH VOLTAJ 614V
Raf Tipi İstiflenmiş Lityum LiFePO4 Batarya Paketi 614.4V 150Ah.
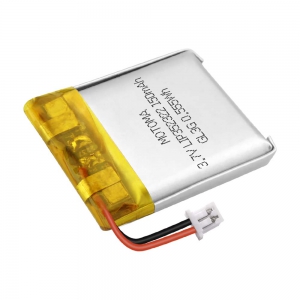
3.7V düşük sıcaklık li poli pil 150mAh
Çalışma sıcaklığı aralığı: -40 ~ 60 santigrat
Gerilim: 3.7 V
Kapasite: 150 mAh
Uzun çevrim ömrü: 80 kez standart döngüden sonra kapasite tutma %>500‘dir
Düşük iç direnç
Yeterli pil kapasitesi
Olağan&u...
3,7V düşük sıcaklıklı Li-ion polimer pil 100mAh
Çalışma sıcaklığı aralığı: -40~60 santigrat derece
Nominal voltaj: 3,7 V
Nominal kapasite: 100 mAh
Yüksek enerji yoğunluğu
Mükemmel güvenlik
Küçük ve hafif
Hafıza etkisi olmayan pil
Çevre dostu pil
Yüksek pil tutarlılığı
Pil kimyası: Lityum iyon...
Düşük Sıcaklıklı Lityum Polimer Pil Molex JST Horise konnektörleri
Geniş çalışma sıcaklığı aralığı: -40~60 °C
Uzun döngü ömrü: kapasite koruma >%80 500 standart döngü sonrası
Olağanüstü güvenlik
Özelleştirilmiş hizmet
Batarya kimyası: Lityum‑İyon Polimer
Terminaller: PCB pinleri (Yatay)/(Dikey), SMT (SMD) montaj, lehim sekmeler...
7.4V li-ion pil 6200mAh paketi
Gerilim: 7.4 V
Kapasite: 6200 mAh
Yüksek enerji yoğunluğu
Uzun ömür
Mükemmel güvenlik
Yüksek pil tutarlılığı
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Pil Kimyası: Lityum İyon Polimer
Ham maddeden pil hücresi ve pil paketi...
7.4V li po pil üreticisi 2000mAh
Voltaj: 7.4 V
Kapasite: 2000 mAh
Yüksek enerji yoğunluğu
Mükemmel güvenlik
Küçük ve hafif
Hafıza etkisi olmayan pil
Çevre dostu pil
Yüksek pil tutarlılığı
Pil kimyası: Lityum iyon polimer
Ham maddeden pil hücresi ve pil paketine kadar orijinal lip...
Kasa ile Özelleştirilmiş Lityum Polimer Pil 3.7V
Yüksek enerji yoğunluğu
Uzun ömür
Mükemmel güvenlik
Hafıza etkisi olmayan pil
Özelleştirilmiş hizmet
Pil Kimyası: Lityum Polimer
Pil Uçları: PC Pimleri (Yatay / Dikey), SMT (SMD) Montajı, Lehim Tablaları, Kablolar, Konnektörlü Kablolar.
Pil Özelleştirme: Özel...
Ultra İnce Lityum Polimer Pil 0,9mm
Ultra ince tasarım.
Yüksek enerji yoğunluğu.
Uzun kullanım ömrü.
Mükemmel güvenlik.
Pil Kimyası: Lityum İyon Polimer
Akü Sonlandırmaları: PC Pinleri (Yatay) / (Dikey), SMT (SMD) Montajı, Lehim Tırnakları, Teller, Konnektörlü Kablolar...
LiPo Pil 3.7V Ultra İnce 120mAh
Ultra ince tasarım.
Nominal Voltaj: 3,7 V
Nominal Kapasite: 120 mAh
Yüksek pil tutarlılığı
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü döngü ömrü
Pil Kimyası: Lityum İyon Polimer
Ham maddeden pil hücresine ve pil paketine kadar orijinal lipo pil ...
3.7V Ultra İnce LiPo Pil 80mAh
Ultra ince tasarım.
Nominal voltaj: 3.7 V
Nominal kapasite: 80 mAh
Düşük iç direnç
Yeterli pil kapasitesi
Üstün döngü ömrü
Optimize PCM tasarımı
Seri bağlantı veya paralel bağlantı izin verilir
Mükemmel güvenlik.
Batarya kimyası: Lityum İyon Polime...
3.7V Hızlı Şarjlı Lityum Pil 720mAh
Nominal Gerilim: 3.7 V
Nominal kapasite: 720 mAh
Çalışma sıcaklığı aralığı: -20 ° C ~ + 60 ° C
Yüksek pil tutarlılığı
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Pil Kimyas...
3.85V Hızlı Şarj LiPo Pil 110mAh
Nominal Voltaj: 3,85 V
Nominal Kapasite: 110 mAh
Çalışma sıcaklığı aralığı: -20℃ ~ +60℃
Pil Kimyası: Lityum İyon Polimer
Yüksek pil tutarlılığı
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Pil Terminalleri: PC Pimleri (Yatay) / (Di...
Hızlı Şarjlı Lityum Polimer Pil 2C 5C
2C~5C hızlı şarj bataryası.
Çok kısa sürede %70 kapasite şarj eder.
Uzun döngü ömrü.
İyi tutarlılık, düşük kendi kendine deşarj.
Hafıza etkisi olmayan li-poly batarya.
Mükemmel güvenlik, çevre dostu.
Batarya kimyası: Lityum İyon Polimer.
Batarya terminalleri...
3.7V Yüksek Yoğunluklu LiPo Pil 1500mAh
Nominal Gerilim: 3.7 V
Nominal kapasite: 1500 mAh
Çalışma sıcaklığı aralığı: -20 ° C ~ + 60 ° C
Yüksek pil tutarlılığı
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Pil Kimyas...
11.1V Yüksek Yoğunluklu LiPo Pil 2000mAh
Nominal Gerilim: 11.1 V
Nominal kapasite: 2000 mAh
Çalışma sıcaklığı aralığı: -20 ° C ~ + 60 ° C
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Optimize edilmiş PCM tasarımı
Seri veya paralel bağlantıya izin verilir
Pil Ki...
3.8V Yüksek Yoğunluklu LiPo Pil 1300 mAh
Nominal Gerilim: 3.8 V
Nominal kapasite: 1300 mAh
Çalışma sıcaklığı aralığı: -20 ° C ~ + 60 ° C
Mükemmel kasa
Küçük ve hafif
Hafızasız pil
Çevre dostu pil
Yüksek pil tutarlılığı
Pil Kimyası: Lityum İyon Polime...
3.7V LiPo Pil Yüksek Yoğunluklu 7500mAh
Nominal Gerilim: 3.7 V
Nominal kapasite: 7500 mAh
Çalışma sıcaklığı aralığı: -20 ° C ~ + 60 ° C
Mükemmel kasa
Küçük ve hafif
Hafızasız pil
Çevre dostu pil
Optimize edilmiş PCM tasarımı
Seri veya paralel bağlantıya i...
3.7V Lityum Polimer Pil Yüksek Yoğunluklu 900mAh
Nominal gerilim: 3,7 V
Nominal kapasite: 900 mAh
Çalışma sıcaklığı aralığı: -20℃ ~ +60℃
Düşük iç direnç
Yeterli pil kapasitesi
Olağanüstü döngü ömrü
Optimum PCM tasarımı
Seri veya paralel bağlantıya izin verilir
Pil Kimyası: Lityum İyon Polimer
...
Yüksek Yoğunluklu LiPo Pil 3.7V 6000mAh
Nominal Voltaj: 3,7 V
Nominal Kapasite: 6000 mAh
Çalışma sıcaklığı aralığı: -20℃ ~ +60℃
Yüksek pil tutarlılığı
Düşük dahili direnç
Yeterli pil kapasitesi
Olağanüstü çevrim ömrü
Pil Kimyası: Lityum İyon Polimer
Pil Uçları: PC Pimleri (Yatay) / (Dike...
Enerji depolama sistemleri ve UPS için 20kWh BESS LiFePO4 batarya 51.2V 390Ah
Model M91W MINI, 51.2 V 390 Ah (19.968 kWh)
Yeni Grade A hücrelerle üretilmiştir
DOD %80’de 8000 çevrim
Gelişmiş yazılımlı akıllı BMS performansı ve güvenliği artırır
15 bataryaya kadar paralel bağlantı desteği
Maksimum şarj ve deşarj akımı: 200 A
İletişim: C...
UL, CE ve IEC sertifikalı ESS, EPS ve BESS için 16 kWh LiFePO4 lityum batarya
Model M90, 51.2 V 320 Ah (16.384 kWh)
Yeni Grade A hücrelerle üretilmiştir
DOD %80’de 8000 çevrim
Gelişmiş yazılımlı akıllı BMS performansı artırır
15 bataryaya kadar paralel bağlantı desteği
Maksimum şarj ve deşarj akımı: 200 A
İletişim: CAN/RS232/RS485
...
10kWh LiFePO4 Batarya 51.2V, 48V Güneş Enerjisi Sistemleri için Enerji Depolama Bataryası UL CE IEC
Model M88PW, 51.2V 200Ah (10.24 kWh)
Yeni Grade A hücrelerle üretilmiştir
6000 çevrim @DOD 80%
Gelişmiş yazılıma sahip akıllı BMS performansı artırır
15 bataryaya kadar paralel bağlantıyı destekler
Maksimum şarj ve deşarj akımı 150A
İletişim: CAN/RS232/RS485
...
Enerji Depolama Güneş Bataryası LiFePO4 24V 100AH 5kWh.
Anma Gücü 25.6V 200AH (5.12kWh)
Taze A Sınıfı Hücrelerle Üretilmiştir
6000 Döngü @DOD %80
Gelişmiş Yazılımlı Akıllı BMS Performansı Artırır
15 Aküye Kadar Paralel Bağlantı Desteği
Maksimum Şarj ve Deşarj Akımı 150A
İletişim: CAN/RS232/RS485
SKU: M64UE LiF...
ENDÜSTRİYEL ESS EPS UPS İÇİN 193KWH YÜKSEK VOLTAJ LIFEPO4 BATARYA 113KWH VOLTAJ 614V
Model: HV-M113
Voltaj: 358V 409V 512V 614V Opsiyonel
Kapasite: 113kWh 129kWh 161kWh 193kWh
Yeni A sınıfı hücrelerle üretilmiştir
8000 çevrim
Akıllı BMS performansı artırır
8 adede kadar bataryanın paralel bağlanmasını destekler
Maksimum şarj ve deşarj ak...
Raf Tipi İstiflenmiş Lityum LiFePO4 Batarya Paketi 614.4V 150Ah.
Anma Gücü 614.4 V 150 AH (92.16 KWH)
Taze A Sınıfı Hücrelerden Üretilmiştir
>6000 Döngü @Deşarj Derinliği 80%
Akıllı BMS Performansı Artırır
10 Bataryaya Kadar Paralel Bağlantı Desteği
Maksimum Şarj ve Deşarj Akımı 100A
Gerçek Zamanlı İzleme Ekranı
İle...
Destek
Destek
Temas etmek
Temas etmek